صدر خبران عن مالية مجموعة الفوسفاط المغربية المكتب الشريف للفوسفاط (OCP) بفارق أيام قليلة: فقد أكدت وكالة التصنيف «فيتش» (Fitch Ratings) تصنيف المجموعة الائتماني طويل الأجل، ثم سحبت تصنيفاتها بطلب من المجموعة، كما أعلنت هذه الأخيرة أنها ستسدد جميع سنداتها الدائمة المرؤوسة يوم 23 دجنبر 2026.
«فيتش»: تأكيد التصنيف ثم سحبه
أكدت «فيتش» تصنيف المكتب الشريف للفوسفاط على المدى الطويل عند «BB+» مع نظرة مستقرة، حسب موقع «إيكو أكتو» (EcoActu)، ثم سحبت تصنيفاتها بناء على طلب المجموعة نفسها. ونُشرت مذكرة الوكالة يوم الخميس 12 نونبر.
ويميز تحليل «فيتش»، كما لخّصه «إيكو أكتو»، بين التصنيف والجودة الذاتية للمجموعة:
- تصنيف المكتب الإجمالي مقيّد بتصنيف الدولة المغربية (BB+/مستقر)، التي تملك 94 في المائة من المجموعة؛
- ومع ذلك تمنح «فيتش» المكتب ملفاً ائتمانياً مستقلاً (SCP) بدرجة «bbb-»، أي بدرجة واحدة فوق تصنيف الدولة، ما يضع أداءه الذاتي في فئة الدرجة الاستثمارية؛
- وتُرجع هذه المرونة إلى الحجم الحاسم للمجموعة وريادتها في سوق الفوسفاط العالمي وطول عمر احتياطاتها المنجمية وتحكمها في تكاليف الإنتاج.
التكاليف والمديونية: نقاط الانتباه
تلاحظ الوكالة أن قطاع الأسمدة العالمي يمر بمرحلة تكيف طبعها النزاع في الشرق الأوسط الذي رفع كلفة استيراد مواد أولية أساسية مثل الكبريت والأمونياك. ورغم هذا السياق وبرنامج استثماري طموح، ترى «فيتش» أن المكتب يُظهر قدرة قوية على التكيف.
وتتوقع «فيتش» ذروة مؤقتة لنسبة الرفع المالي الصافي عند 4,3 مرات في 2026، تعكس استثمارات التوسع الاستراتيجية للمجموعة، مع التأكيد على مرونتها المالية إذ يمكنها تعديل نفقات الاستثمار حسب دورات السوق. وتتوقع عودة تدريجية إلى نحو 3,0 مرات في أفق 2029.
لماذا السحب؟
لم تُفصّل المصادر التي جرى الاطلاع عليها أسباب السحب، بخلاف كونه تم بطلب من المكتب. وسحب وكالة تصنيف لتصنيفها بطلب من المُصدِر ليس أمراً غير معتاد في حد ذاته، لكن توقيته، مباشرة بعد التأكيد، أثار تعليقات. وفي مقال تحليلي، تبنى موقع «لوفوترنت» (Le360) موقفاً نقدياً، معتبراً أن المجموعة اختارت الاستغناء عن وكالة بدل الاستماع إلى تشخيصها. وهذا رأي، وينبغي قراءة تفسير المكتب نفسه حين يُنشر.
السندات الدائمة: السداد يوم 23 دجنبر 2026
ومن جهة أخرى، أعلن المكتب أنه سيسدد جميع السندات المتداولة ضمن إصدار ديون دائمة مرؤوسة يعود إلى دجنبر 2016، بممارسة خياره التعاقدي للسداد المبكر في أول تاريخ ممكن.
- التاريخ: 23 دجنبر 2026، أي بعد عشر سنوات بالضبط من الإصدار.
- النطاق: جميع الأوراق المالية المتداولة في الشرائح الست، من A إلى F.
- السعر: القيمة الاسمية البالغة 100.000 درهم للسند، مضافاً إليها الفوائد المستحقة في تاريخ السداد.
- المسطرة: ستنسق «سي دي جي كابيتال» عملية السداد والتسوية مع المودع المركزي «ماروكلير» والمؤسسات الممسكة لحسابات المستثمرين. ويُنصح حاملو السندات بالاتصال بالمؤسسة التي تمسك حساباتهم.
والأوراق الدائمة لا أجل محدداً لها، لكن يمكن للمُصدِر الاحتفاظ بحق سدادها وفق شروط تحدد عند الإصدار. وما يقوم به المكتب هو إذن ممارسة لخيار قائم، وليس سداد دين بلغ أجلاً إلزامياً. والسندات أيضاً مرؤوسة: أي أن حامليها يأتون بعد الدائنين العاديين في ترتيب السداد. ولم تحدد المجموعة المبلغ الإجمالي المتداول. وقد وُقّع اتفاق التمويل الأصلي يوم 8 دجنبر 2016، وصادقت الهيئة المغربية لسوق الرساميل على مذكرة المعلومات في اليوم الموالي.
خلاصة
- أكدت «فيتش» BB+/مستقر ومنحت الملف الذاتي للمكتب درجة bbb- قبل انسحابها، بطلب من المكتب.
- يتوقع سيناريو الوكالة الأساسي بلوغ الرفع المالي ذروته عند 4,3 مرات في 2026 ثم تراجعه إلى نحو 3,0 مرات في أفق 2029.
- سيسدد المكتب جميع سنداته الدائمة لسنة 2016 يوم 23 دجنبر 2026؛ ولم يُفصح عن المبلغ.
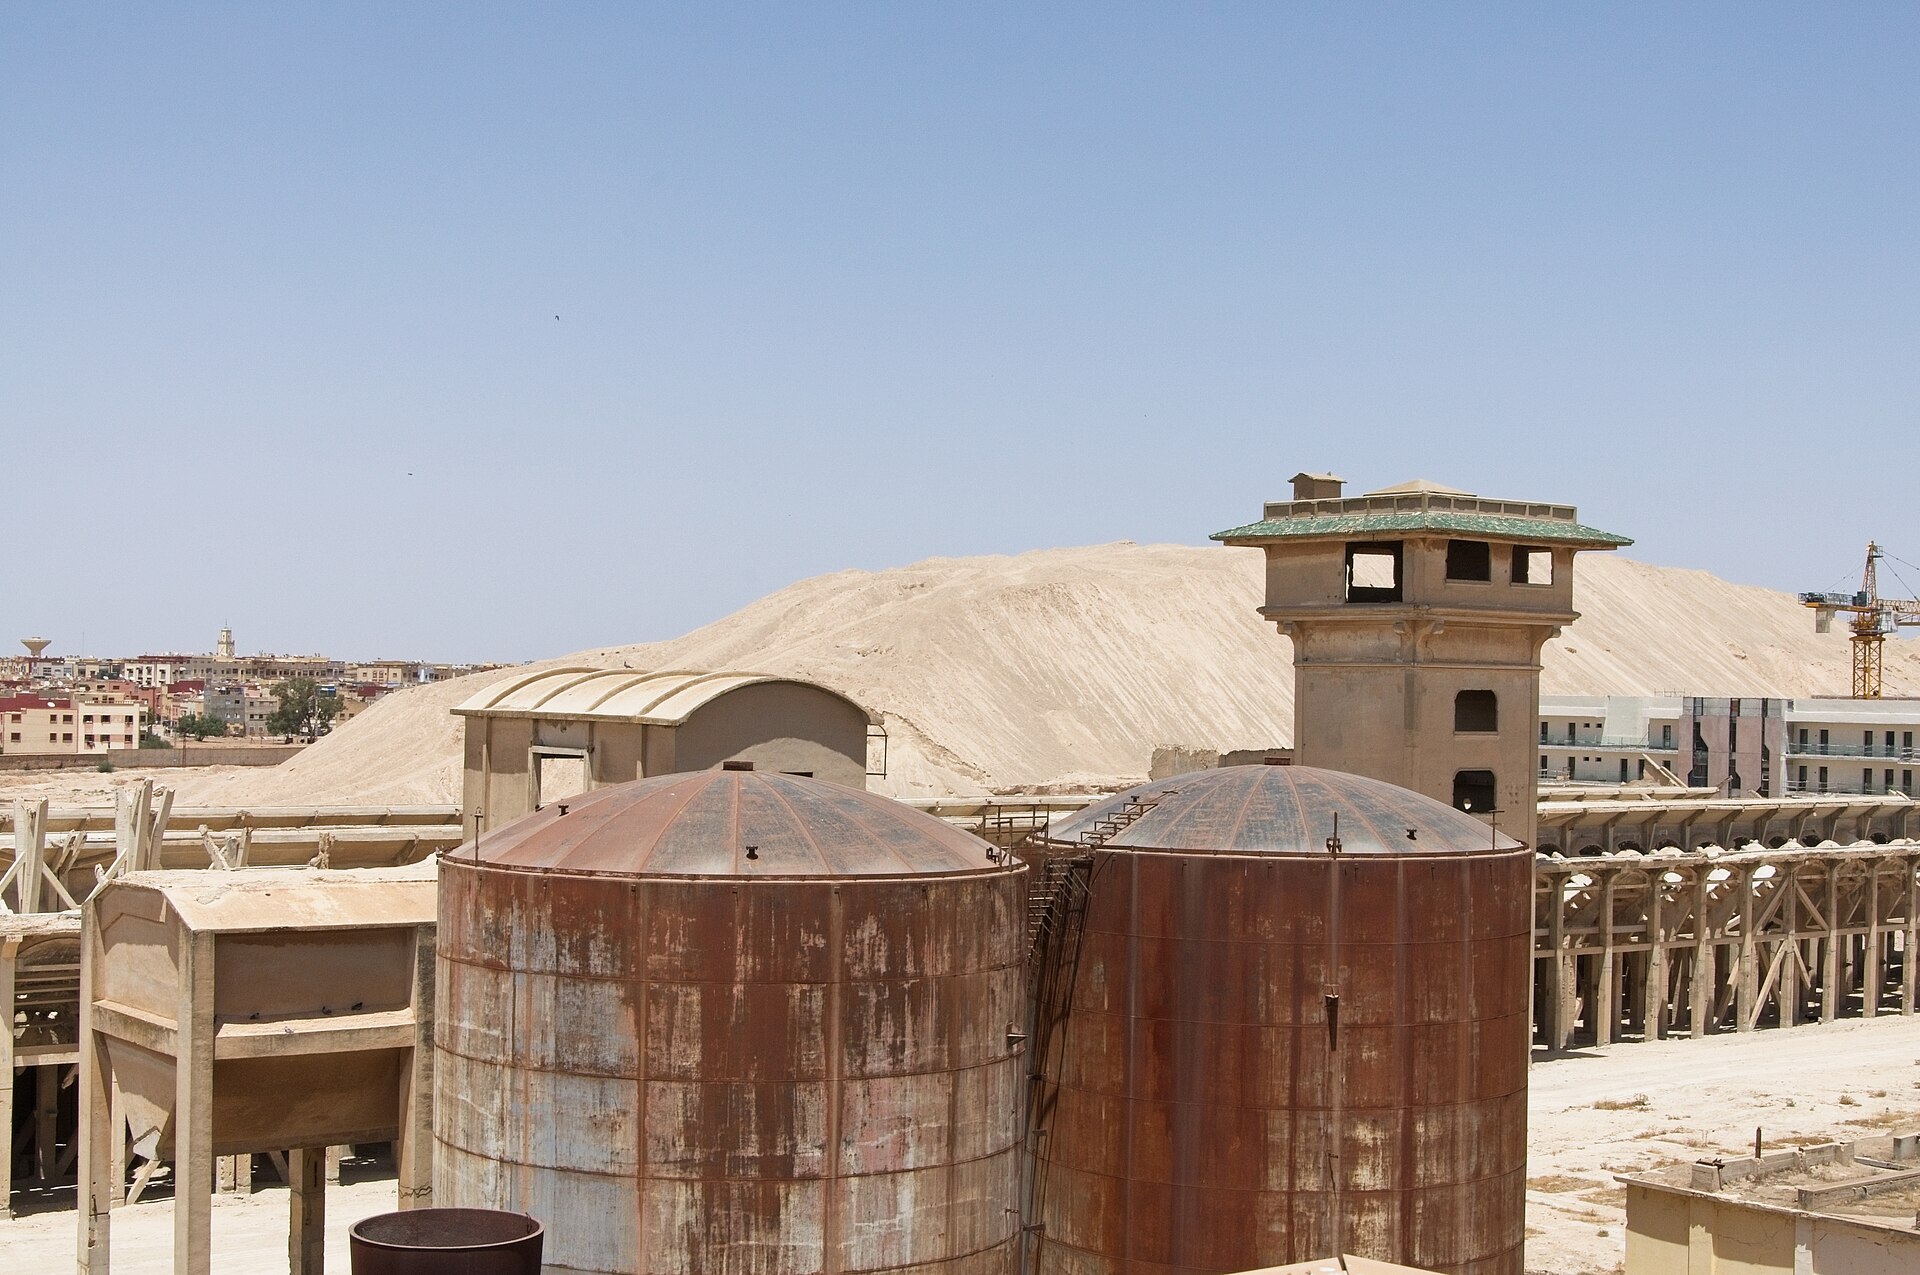
الصورة الرئيسية: موقع للفوسفاط بخريبكة (صورة أرشيفية) — Bertrand Soubeyrand، ويكيميديا كومنز، رخصة CC BY 4.0.